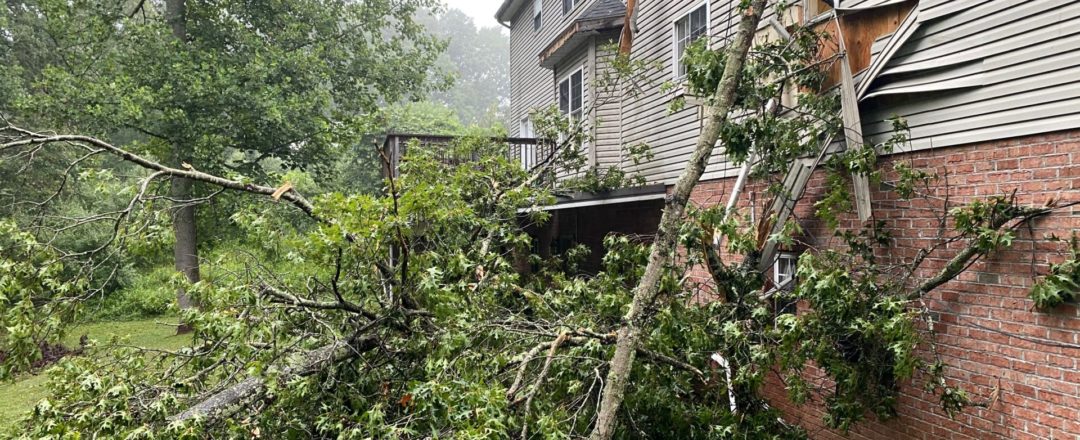
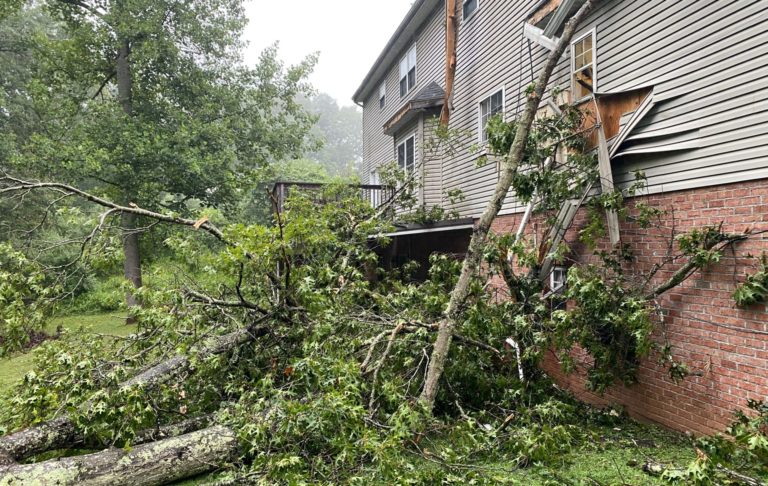
Skúsenosti poisťovne Union z tohtoročného leta ukázali, že nestačí mať svoj majetok poistený. Nemenej dôležité je, aby poistná suma zodpovedala jeho východiskovej hodnote. „Po nedávnej búrke a víchrici na východe Slovenska sme u nás riešili skutočne exemplárny prípad, kedy našim klientom víchrica vážne poškodila strechu na rodinnom dome s rozlohou 300 štvorcových metrov. Dom však mali postený len na 15-tisíc eur! Táto suma im, žiaľ, nestačila ani na odstránenie vzniknutých škôd,“ hovorí Tomáš Žitňanský z oddelenia posudzovania škodových udalostí Union poisťovne.
Ako ďalší prípad uvádza udalosť z augusta, kedy na bratislavskom bytovom dome búrka poškodila strechu a vlastníkom vznikla škoda za 120 000 eur. „Toto je však ukážka dobrého poistenia, nakoľko bytový dom bol poistný na poistnú sumu zodpovedajúcu východiskovej hodnote. Vlastníci bytov tak mohli strechu opraviť bez akéhokoľvek finančného príspevku a čerpania fondu opráv keďže peniaze na opravu plne poskytla poisťovňa,“ hovorí T. Žitňanský.
Nesprávne nastavenú poistnú sumu majú najmä staršie poistné zmluvy, ktoré už nezohľadňujú, ako výrazne sa za posledné roky zmenili ceny. „Zdraželi stavebné materiály, práca remeselníkov, nafta či energie. To všetko sa premieta do nákladov na výstavbu nehnuteľností, opravu alebo obnovu poškodeného bývania. Suma, ktorá pred desiatimi rokmi mohla postačovať na výstavbu nového bývania či rozsiahlu opravu, dnes jednoducho stačiť nemusí,“ vysvetľuje hovorkyňa Union poisťovne Beáta Dupaľová Ksenzsighová. Ak teda poistná zmluva tento vývoj nezohľadnila, človek môže až po veľkej škode zistiť, že jeho dom alebo byt je výrazne podpoistený.
Ušetriť na poistnom sa pri veľkej škode nemusí vyplatiť
Snaha držať pravidelné výdavky čo najnižšie je pochopiteľná. Pri poistení nehnuteľnosti však môže niekoľko ušetrených eur znamenať pri veľkej škode zásadný problém.
Rozdiel v poistnom pritom môže byť prekvapivo malý. Pri modelovom 150m štvorcových veľkom rodinnom dome v Prešove, s poistnou sumou 350-tisíc eur, vychádza základné poistenie v Unione na 76,98 eura ročne. Ak by si jeho majiteľ znížil poistnú sumu na 196-tisíc eur, zaplatil by 45,07 eura ročne. Mesačne by tak ušetril len 2,66 eura.
Pri škode za 50-tisíc eur by však následky takéhoto „šetrenia“ mohli byť neporovnateľne vyššie. Ak by sa poistné plnenie z dôvodu podpoistenia krátilo v rovnakom pomere, poisťovňa by uhradila približne 28-tisíc eur. Úspora necelých troch eur mesačne by tak klienta pri jedinej škode mohla pripraviť o 22-tisíc eur.
„Klient môže mať pocit, že urobil všetko správne – majetok má predsa poistený a poistné si pravidelne platí. To, že má poistnú zmluvu už celé roky v zásuvke a medzitým kompletne zrekonštruoval svoj dom, však v prípade poistnej udalosti môže znamenať veľký problém,“ upozorňuje T. Žitňanský. Ako ďalej dodáva, počasie spôsobuje čoraz častejšie škody väčšieho rozsahu a vyčíňa každým rokom intenzívnejšie. Ničí ľuďom nie len domy, ale aj autá. „Poistné plnenia sme našim klientom poskytovali aj za opravy preliačených striech na motorových vozidlách, ktoré zničili krúpy alebo na ne spadol strom, ale aj prasknuté čelné sklá, či opravy po nehodách, ktoré vznikli na cestách počas týchto búrok.“
Kedy ste naposledy otvorili svoju poistnú zmluvu?
Union preto odporúča majiteľom domov a bytov skontrolovať si poistné zmluvy ešte predtým, ako ich preverí ďalšia búrka. Venujte pozornosť tomu, či poistná suma zodpovedá súčasným nákladom na obnovu jeho nehnuteľnosti a to najmä v prípade, že ste uzatvárali poistenie pred mnohými rokmi a odvtedy zmluvu neaktualizovali. Skontrolovať poistnú zmluvu sa oplatí aj po rekonštrukcii, prístavbe či inom výraznejšom zhodnotení nehnuteľnosti. „Najhorší čas na kontrolu poistnej sumy je deň po búrke. Vtedy je už neskoro zistiť, že dom, ktorý má dnes hodnotu rádovo v stovkách tisíc eur, zostal poistený podľa úplne inej cenovej reality,“ uzatvára B. Dupaľová Ksenzsighová.